
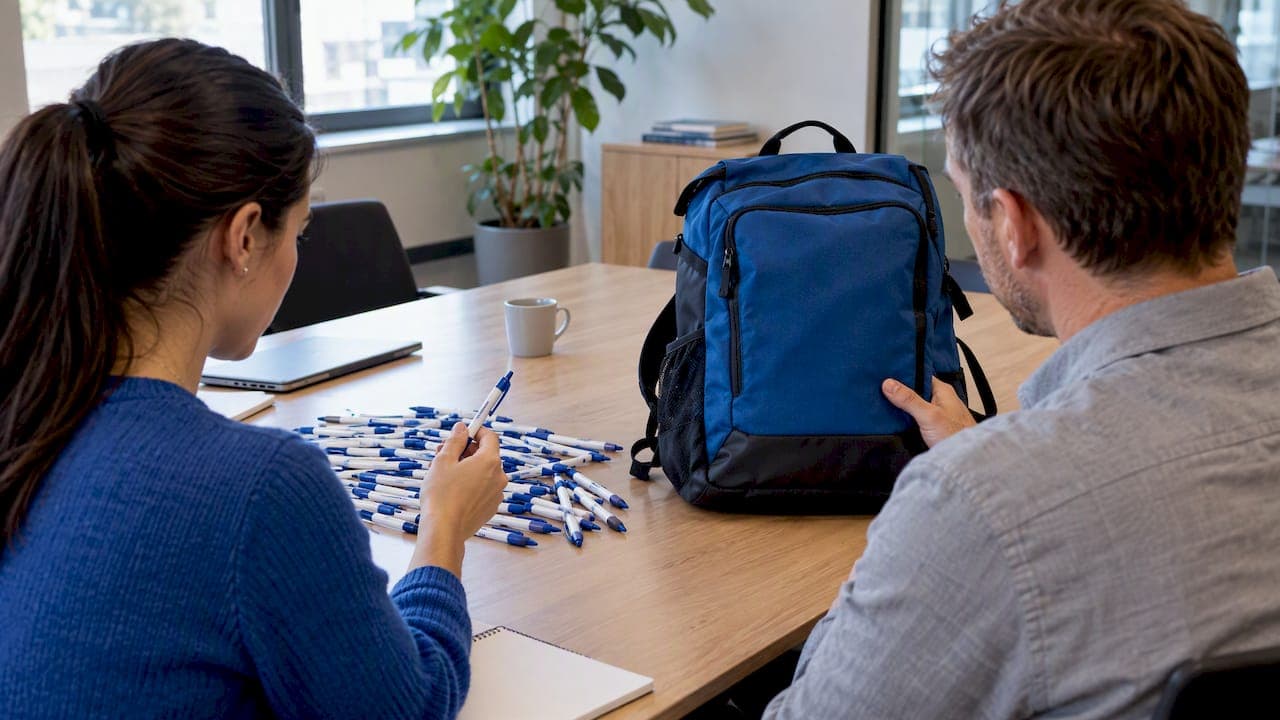
Streuartikel eignen sich für breite Reichweite, Premium-Werbeartikel für die gezielte Pflege wichtiger Geschäftsbeziehungen. Entscheidend für die steuerliche Einordnung ist die 10-€-Netto-Stückpreisgrenze. Liegt das Budget nahe an diesem Wert, prüfen Sie vor dem Einkauf die Kalkulation und trennen Sie die Buchungskreise konsequent.
Kurz gesagt:
- Solange der Nettopreis eines Werbeartikels 10 € nicht übersteigt, entfällt die Pauschalversteuerung und die unentgeltliche Wertabgabe.
- Bei höherpreisigen Werbeartikeln muss die Umsatzsteuer auf den Einkaufspreis gerechnet und separat dokumentiert werden.
- Streuartikel werden breit verteilt auf Messen oder Sendungen, während Premium-Werbeartikel an ausgewählte Empfänger mit höherer Qualität gehen.
- Für die Buchhaltung sind klare Konten, Dokumentation des Preises und des Verteilungszwecks notwendig, um Steuerprüfungen zu vereinfachen.
- Studien belegen, dass Werbeartikel eine hohe Reichweite und lange Nutzungsdauer haben, was sich positiv auf Markenwahrnehmung und Erfolgsmessung auswirkt.
Inhaltsverzeichnis
- Was genau sind Streuartikel und was zählt als Premium-Werbeartikel?
- Konkrete steuerliche Regeln: 10-€-Grenze, 35/50-€-Regelungen, § 37b EStG
- So bucht und dokumentiert die Finanzbuchhaltung Streuartikel korrekt
- Konkrete Einsatzfelder und Einkaufsleitlinien für beide Kategorien
- Was Studien sagen und wie man Wirkung und ROI plausibel misst
- Checkliste: Einkauf, Steuerprüfung und Übergabe
- Wie Werbeartikel FUN Prozesse, Qualität und Nachhaltigkeit praktisch unterstützt
- Autorperspektive: Empfehlung zur Zusammenarbeit von Einkauf und Marketing
- Dezenter CTA: So starten Sie eine geprüfte Werbeartikel-Bestellung
- FAQ
- Quellen
Was genau sind Streuartikel und was zählt als Premium-Werbeartikel?
Streuartikel sind Werbemittel, die ohne Einzelauswahl der Empfänger breit verteilt werden: auf Messen, bei Promotions, als Beilage zu Sendungen. Der Werbeaufdruck ist meist groß und sichtbar platziert, der Stückpreis niedrig.

Premium-Werbeartikel richten sich an ausgewählte Empfänger, etwa Key-Accounts oder Mitarbeiter mit besonderer Funktion. Material, Verarbeitung und Nutzwert stehen im Vordergrund, der Werbeaufdruck tritt oft zurück.
Die Abgrenzung hängt an drei Kriterien:
- Stückpreis netto nach Rabatten und Skonti
- Verteilungsmodus: breite Streuung oder gezielte Übergabe
- Werbewirkung: auffälliger Aufdruck oder dezente Markenpräsenz
Ein Grenzfall entsteht häufig bei hochwertigen Taschen oder Elektronik mit kleinem Logo. Hier entscheidet weniger das Produkt selbst als der tatsächliche Verteilungsweg über die Einordnung.
Konkrete steuerliche Regeln: 10-€-Grenze, 35/50-€-Regelungen, § 37b EStG
Die wichtigste Zahl für Einkaufs- und Marketingentscheider ist die 10-€-Netto-Stückpreisgrenze. Liegt der Einkaufspreis eines Streuwerbeartikels bis zu 10 € netto, entfällt die Pauschalversteuerung nach § 37b EStG und auch die unentgeltliche Wertabgabe nach dem UStAE-Hinweis wird nicht angesetzt.

Die 10-€-Grenze entscheidet, ob ein Werbemittel als geringwertiger Streuartikel gilt oder steuerlich wie ein Geschenk behandelt wird. Das spart Dokumentationsaufwand und schließt eine Umsatzsteuerfolge für den Schenkenden aus.
Drei Regelungen sind zu unterscheiden:
- 10 € netto Streuartikelgrenze: keine Pauschalversteuerung, keine Wertabgabe, geringe Aufzeichnungspflicht
- 50 € Jahresfreigrenze für Sachbezüge an Mitarbeiter: steuerfrei, solange die Grenze im Monat nicht überschritten wird
- 35 € Geschenke an Geschäftspartner: Grenze für die steuerliche Abzugsfähigkeit als Betriebsausgabe nach § 4 EStG
Überschreitet ein Artikel die 10-€-Grenze, greift in der Regel die Pauschalversteuerung nach § 37b EStG, und der Schenkende übernimmt die Steuerlast für den Empfänger. Die Rechtsprechung des Bundesfinanzhofs macht deutlich, dass die Anwendung dieser Pauschalversteuerung im Einzelfall genau geprüft werden muss, besonders bei Mischsendungen oder gestaffelten Produktwerten. Bei Geschenken an Mitarbeiter gilt zusätzlich die monatliche Sachbezugsfreigrenze, die unabhängig von der Streuartikelregelung läuft. Wer beide Grenzen vermischt, riskiert Nachzahlungen bei einer Betriebsprüfung.
So bucht und dokumentiert die Finanzbuchhaltung Streuartikel korrekt
Der Vorsteuerabzug für Streuartikel setzt eine ordnungsgemäße Rechnung und eine betriebliche Verwendung voraus. Bei Artikeln bis 10 € netto entsteht regelmäßig keine unentgeltliche Wertabgabe, weshalb auch keine zusätzliche Umsatzsteuer auf die Weitergabe anfällt.
Überschreitet der Stückpreis die Grenze, ist die Weitergabe als unentgeltliche Wertabgabe zu werten und mit dem Einkaufspreis als Bemessungsgrundlage zu versteuern. Für die Buchhaltung empfehlen sich klare Prozesse:
- Separates Konto für Streuartikel, getrennt von Geschenken und Repräsentationskosten
- Dokumentation von Artikelart, Menge, Anlass und Werbeaufdruck je Bestellung
- Prüfung des Nettopreises nach Rabatten vor der Kontierung
- Kennzeichnung von Grenzfällen für die spätere Prüfung durch den Steuerberater
Diese Trennung reduziert den Aufwand bei einer Betriebsprüfung erheblich, weil die steuerliche Einordnung sofort nachvollziehbar ist.
Konkrete Einsatzfelder und Einkaufsleitlinien für beide Kategorien
Streuartikel passen zu Messen, Produktpromotions und Mailings mit hoher Stückzahl. Premium-Werbeartikel eignen sich für Jubiläen, Key-Account-Pflege und Mitarbeiterincentives, wo der Empfängerkreis klein und die Wirkung persönlich ist.
Beim Einkauf zählen vier Kriterien:
- Nutzwert im Alltag der Zielgruppe
- Materialqualität und Verarbeitung
- Nachhaltigkeit der Herstellung
- Lieferfähigkeit und Personalisierungsoptionen
Eine Mischstrategie verteilt das Budget bewusst: ein großer Anteil für Streuartikel zur Reichweite, ein kleinerer, aber hochwertigerer Anteil für ausgewählte Empfänger.
Profi-Tipp: Legen Sie vor der Bestellung fest, welcher Anteil des Werbemittelbudgets auf Streuung und welcher auf gezielte Beziehungspflege entfällt, statt die Aufteilung dem Zufall zu überlassen.
Was Studien sagen und wie man Wirkung und ROI plausibel misst
Werbeartikel erzielen laut GWW-Werbeartikel-Wirkungsstudien eine hohe Reichweite und lange Nutzungsdauer, was sich positiv auf Markenwahrnehmung und Recall auswirkt.
GWW-Studien zeigen eine hohe Verbreitung und positive Recall-Werte bei Werbeartikeln. Das untermauert Argumente für Streuartikel als Mittel zur Markenkontaktpflege im großen Maßstab.
Für die eigene Erfolgskontrolle bieten sich einfache Kennzahlen an: Kosten pro erwartetem Markenkontakt, geschätzte Nutzungsdauer des Artikels und Response-Tracking über Coupon-Codes oder individuelle Links. Ein A/B-Test zwischen zwei Streuartikel-Varianten auf derselben Messe liefert oft schon einen brauchbaren Hinweis auf die Wirkung.
Checkliste: Einkauf, Steuerprüfung und Übergabe
Vor jeder Bestellung lohnt sich eine kurze Prüfung, damit Steuer und Marketing zusammenpassen:
- Ist das Kommunikationsziel klar: Reichweite oder Beziehungspflege?
- Liegt der Nettopreis unter oder über 10 €?
- Ist der Werbeaufdruck ausreichend sichtbar für die Streuartikel-Einordnung?
- Passt der Verteilungsmodus zur steuerlichen Kategorie?
- Liegt eine ordnungsgemäße Rechnung mit ausgewiesenem Nettopreis vor?
- Ist der Vorsteuerabzug korrekt zugeordnet?
- Läuft die Buchung über das richtige Konto?
- Ist Anlass und Menge dokumentiert?
- Wurden Mitarbeitergeschenke von Geschäftspartnergeschenken getrennt betrachtet?
- Wurde ein Grenzfall für die Prüfung durch den Steuerberater markiert?
Profi-Tipp: Ein häufiger Fehler ist die Vermischung von Mitarbeiter-Sachbezügen und Geschäftspartner-Geschenken in derselben Bestellung. Trennen Sie beide Bestellvorgänge von Anfang an.
Wie Werbeartikel FUN Prozesse, Qualität und Nachhaltigkeit praktisch unterstützt
Das Sortiment umfasst Büro- und Schreibgeräte, Textilien, Taschen, Elektronik, Streuartikel, Lebensmittel, Werkzeug und Outdoor-Produkte. Ein Datencheck prüft Logodaten vor dem Druck, und eine visuelle Druckfreigabe sichert die CI-Konformität.
Staffelpreise und planbare Lieferzeiten erleichtern die Budgetplanung und die spätere buchhalterische Zuordnung, weil Rechnungsdaten von Anfang an strukturiert vorliegen.
Autorperspektive: Empfehlung zur Zusammenarbeit von Einkauf und Marketing
Budgets sollten nicht einseitig auf Reichweite oder Beziehungspflege ausgerichtet sein. Eine Mischung aus beidem, mit klaren Einkaufsfreigaben und Musterbestellungen vor der Hauptorder, verhindert teure Fehleinschätzungen. Stichproben bei Lieferungen und ein kurzer Abstimmungsprozess zwischen Einkauf und Marketing sparen am Ende mehr Zeit, als sie kosten.
— Marco Maier | werbeartikel.fun
Dezenter CTA: So starten Sie eine geprüfte Werbeartikel-Bestellung
Wer Streuartikel und Premium-Werbeartikel nicht einzeln beim Großhandel zusammensuchen will, findet beide Kategorien in einem Bestellprozess. Ein Datencheck prüft Logo und Druckdaten vor der Produktion, eine Musterbox zeigt Material und Verarbeitung vorab.
Transparente Staffelpreise und planbare Lieferzeiten erleichtern die Budgetfreigabe auf Einkaufsseite. Das komplette Sortiment lässt sich direkt nach Kategorie durchsuchen, vom Streuartikel bis zum Premiumprodukt für den nächsten Kundentermin.
FAQ
Wie teuer dürfen Streuartikel sein?
Streuwerbeartikel gelten als geringwertig, wenn der Nettopreis pro Stück bis zu 10 € beträgt. Oberhalb dieser Grenze greift regelmäßig die Pauschalversteuerung nach § 37b EStG, und der Artikel wird steuerlich wie ein Geschenk behandelt.
Was versteht man unter Streuartikeln?
Streuartikel sind Werbemittel, die ohne individuelle Empfängerauswahl breit verteilt werden, etwa auf Messen oder als Beilage. Sie tragen meist einen gut sichtbaren Werbeaufdruck und haben einen niedrigen Stückpreis.
Sind Streuwerbeartikel an Mitarbeiter steuerfrei?
Für Mitarbeiter gilt die monatliche Sachbezugsfreigrenze unabhängig von der Streuartikelregelung. Liegt der Artikel innerhalb der 10-€-Grenze, entsteht ohnehin keine Wertabgabe, die geprüft werden müsste.
Wie werden Streuartikel in der Buchhaltung behandelt?
Streuartikel bis 10 € netto werden ohne unentgeltliche Wertabgabe und ohne Pauschalversteuerung gebucht, der Vorsteuerabzug bleibt bei ordnungsgemäßer Rechnung erhalten. Empfohlen wird ein separates Konto, getrennt von Geschenken, mit Dokumentation von Anlass, Menge und Werbeaufdruck.
Quellen
- Grenze für Kleinstgeschenke und Streuwerbeartikel | Haufe
- Bundesfinanzhof – Entscheidung STRE201410003
- GWW Werbeartikel‑Wirkungsstudie – Werbeartikel wirken