
Kurzantwort: Arbeitgeber dürfen Mitarbeitenden monatlich Sachbezüge bis 50 € steuerfrei gewähren, zusätzlich sind Aufmerksamkeiten bis 60 € pro persönlichem Anlass wie Geburtstag oder Hochzeit möglich. Beide Grenzen gelten als Freigrenze, nicht als Freibetrag. Wird die Grenze überschritten, wird die gesamte Zuwendung steuer- und sozialversicherungspflichtig. Bargeld ist davon ausgenommen und immer steuerpflichtig, egal wie gering der Betrag ausfällt.
Kurz gesagt:
- Sachbezüge bis 50 € im Monat sind steuerfrei, wenn Versandkosten in den Bruttowert einbezogen sind und kein Bargeld verwendet wird.
- Aufmerksamkeiten zu persönlichen Anlässen sind bis 60 € brutto steuerfrei, wenn es sich um individuelle Ereignisse wie Geburtstage oder Hochzeiten handelt.
- Bei Betriebsveranstaltungen gilt ein Freibetrag von 110 €, nur der Betrag über diesem Limit wird versteuert, maximal zweimal jährlich pro Person.
- Überschreitungen der Grenzen oder Verwendung von Bargeld machen die gesamten Zuwendungen steuer- und sozialversicherungspflichtig.
- Eine korrekte Dokumentation inklusive Beleg, Anlass und Nachweis ist essenziell, um Nachzahlungen bei Prüfungen zu vermeiden.
Inhaltsverzeichnis
- Mitarbeitergeschenke und Steuer: Die drei wichtigsten Grenzwerte im Überblick
- Sachbezug 50 € im Detail: Was zählt, was nicht?
- Aufmerksamkeiten 60 €: Welche Anlässe zählen wirklich?
- Kann man 50 € und 60 € gleichzeitig nutzen?
- Wie werden Mitarbeitergeschenke korrekt verbucht?
- Welche Fehler führen am häufigsten zu Nachzahlungen?
- Rechtsquellen: Diese Paragraphen sollten Sie kennen
- Warum saubere Prozesse bei Mitarbeitergeschenken über Geld entscheiden
- Passende Sachgeschenke für Mitarbeiter direkt bestellen
- Quellen
- FAQ
Mitarbeitergeschenke und Steuer: Die drei wichtigsten Grenzwerte im Überblick
Wer Mitarbeitergeschenke steuerlich richtig einordnen will, braucht drei Zahlen im Kopf: 50 €, 60 € und 110 €. Jede davon greift unter anderen Voraussetzungen, und keine ersetzt die andere.
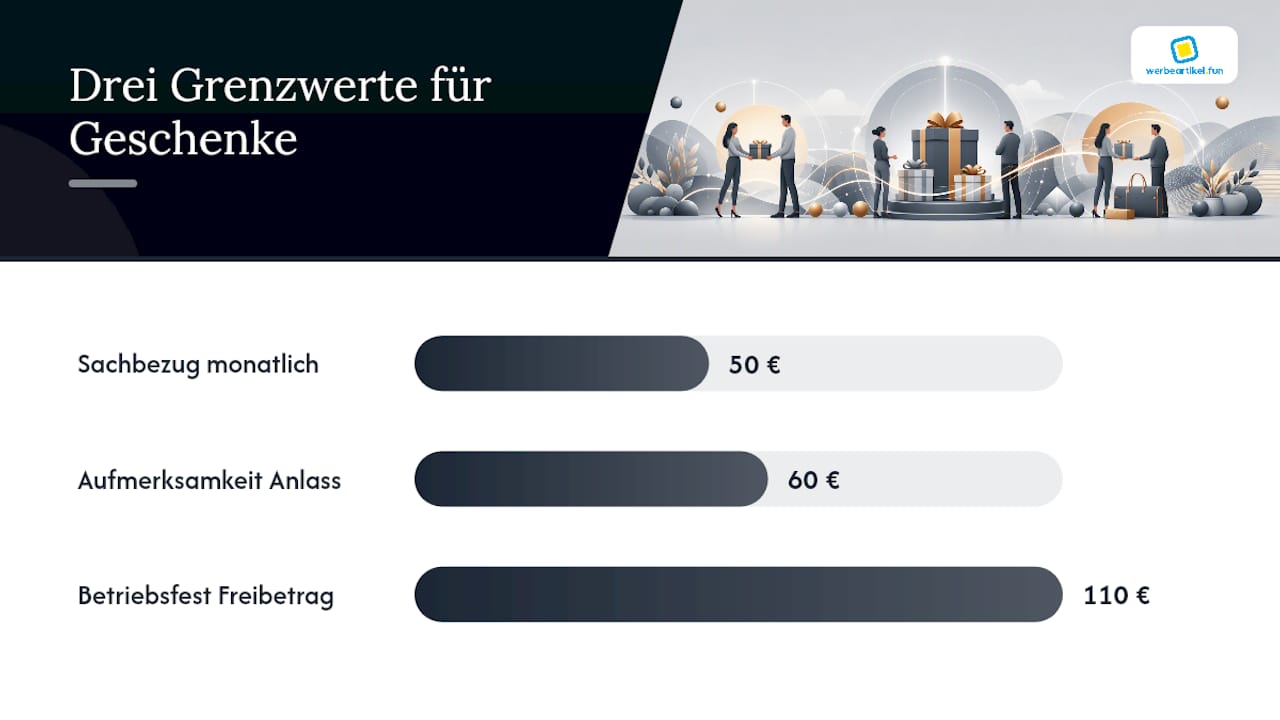
Die 50-Euro-Sachbezugsfreigrenze gilt monatlich pro Mitarbeitendem und deckt Waren oder Dienstleistungen ab, kein Bargeld. Der Bruttowert inklusive Umsatzsteuer zählt, nicht der Einkaufspreis netto. Wichtig: Die Zuwendung muss zusätzlich zum ohnehin vereinbarten Arbeitslohn erfolgen, eine Gehaltsumwandlung zerstört die Steuerfreiheit sofort.
Die 60-Euro-Aufmerksamkeit ist an einen persönlichen Anlass gebunden, etwa Geburtstag, Hochzeit, Geburt eines Kindes oder ein Firmenjubiläum. Auch hier zählt der Bruttowert, und auch hier gilt: Weihnachten ist kein persönlicher Anlass in diesem Sinne.
Der 110-Euro-Freibetrag betrifft Betriebsveranstaltungen wie die Weihnachtsfeier oder das Sommerfest, maximal zweimal jährlich pro Person. Anders als die beiden Freigrenzen ist das ein echter Freibetrag: Nur der übersteigende Betrag wird versteuert, nicht die gesamte Zuwendung.
Drei kurze Beispiele zeigen die Praxis:
- Ein Mitarbeiter bekommt im März einen Warengutschein über 45 €. Steuerfrei, weil unter der 50-Euro-Grenze.
- Zum 40. Geburtstag erhält eine Angestellte einen Blumenstrauß und ein Buch im Wert von 58 €. Steuerfrei als Aufmerksamkeit.
- Bei einer Betriebsveranstaltung bleiben Kosten bis zum Freibetrag steuerfrei, nur der übersteigende Teil wird versteuert.
Sachbezug 50 € im Detail: Was zählt, was nicht?
Die Freigrenze nach § 8 Abs. 2 Satz 11 EStG bleibt 2026 unverändert bei 50 € pro Monat und Mitarbeitendem. Entscheidend ist, dass es sich um eine Freigrenze und nicht um einen Freibetrag handelt: Wer bei 50,01 € landet, verliert die Steuerfreiheit für den gesamten Betrag, nicht nur für den Cent darüber.
Nicht jeder Gutschein qualifiziert sich automatisch. Es gelten nur Gutscheine und Karten mit begrenztem Einlösebereich als begünstigter Sachbezug gemäß ZAG (§ 2 Abs. 1 Nr. 10 ZAG). Offene Prepaid-Karten, die wie eine normale Kredit- oder Debitkarte überall einsetzbar sind, fallen aus der Regelung heraus.
So prüfen Sie ein Gutscheinmodell in der Praxis:
- Fragen Sie den Anbieter nach einer schriftlichen Bestätigung der ZAG-Konformität.
- Prüfen Sie den Einlösebereich: Gilt der Gutschein nur bei einem Händler oder einer begrenzten Händlerkette?
- Kontrollieren Sie, ob Versand- oder Aktivierungsgebühren zum Bruttowert addiert werden müssen.
- Dokumentieren Sie den Beleg zusammen mit dem Anbieternachweis in der Personalakte.
Typische Beispiele für zulässige Modelle sind Tankgutscheine für eine bestimmte Kette, Gutscheine eines einzelnen Onlinehändlers oder Sachbezugskarten mit klar definiertem Akzeptanznetz laut Lohnklar. Gutscheinsysteme mit weit gefasster Einlösbarkeit gelten aktuell als besonders prüfungsanfällig, ein Anbieternachweis lohnt sich also fast immer.
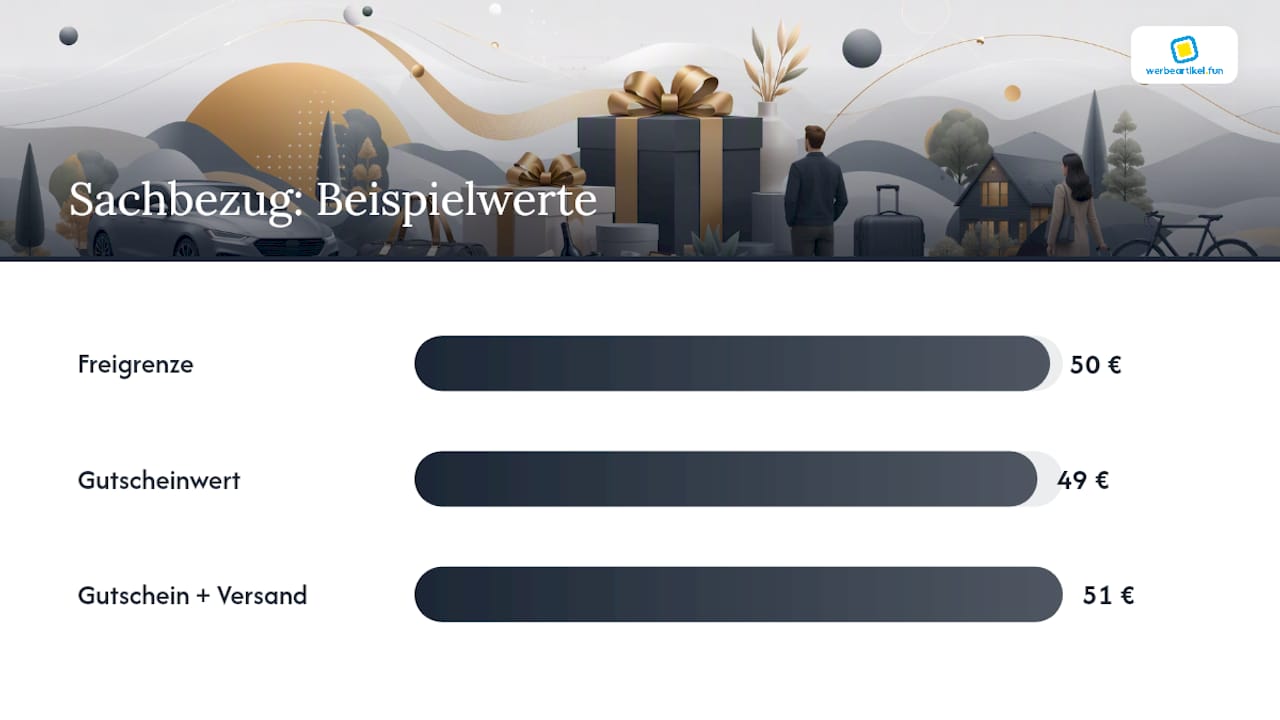
Profi-Tipp: Rechnen Sie Versandkosten und Aktivierungsgebühren immer mit in den Bruttowert ein. Ein 49-Euro-Gutschein mit 2 Euro Versandgebühr reißt die Freigrenze, auch wenn der Artikelwert selbst darunterliegt.
Aufmerksamkeiten 60 €: Welche Anlässe zählen wirklich?
Nach R 19.6 LStR sind Sachzuwendungen bis 60 € brutto pro persönlichem Anlass steuerfrei. Persönlich heißt: Der Anlass betrifft den einzelnen Mitarbeitenden, nicht das gesamte Unternehmen oder den Kalender. Geburtstag, Hochzeit, die Geburt eines Kindes, ein rundes Dienstjubiläum oder auch eine Genesung nach längerer Krankheit fallen darunter.
Weihnachten fällt nicht darunter, weil es kein individuelles Ereignis im Leben des Mitarbeitenden ist, sondern ein für alle gleiches Datum im Kalender. Wer im Dezember pauschal an die gesamte Belegschaft Präsente über 60 € verteilt und das als „Aufmerksamkeit zum persönlichen Anlass“ bucht, begeht damit einen der häufigsten Fehler in der Praxis. Für die Weihnachtsfeier gilt stattdessen der 110-Euro-Freibetrag für Betriebsveranstaltungen.
Ein weiterer Fallstrick: Die 60-Euro-Regel darf nicht zum regelmäßigen Lohnbestandteil werden. Eine pauschale, wiederkehrende Gewährung ohne konkreten persönlichen Anlass gefährdet die Steuerfreiheit, selbst wenn der Betrag stimmt.
Zulässige Beispiele in der Praxis:
- Ein Blumenstrauß zum Geburtstag, dokumentiert mit Rechnung.
- Ein Buchpräsent zur Geburt eines Kindes.
- Ein kleines Präsentkorb-Set zum zehnjährigen Firmenjubiläum.
Auch hier gilt die Freigrenzen-Logik: Kostet das Geburtstagsgeschenk 61 € statt 60 €, wird der gesamte Betrag steuer- und sozialversicherungspflichtig, nicht nur der eine Euro darüber.
Kann man 50 € und 60 € gleichzeitig nutzen?
Ja, beide Regelungen greifen nebeneinander und schließen sich nicht aus. Ein Mitarbeiter kann im Geburtstagsmonat sowohl den regulären monatlichen 50-Euro-Sachbezug erhalten als auch zusätzlich ein Geschenk bis 60 € zum Geburtstag, beide steuerfrei. Die beiden Grenzwerte laufen rechtlich getrennt.
Daneben existieren weitere Vergünstigungen mit eigenen gesetzlichen Grundlagen, die parallel nutzbar sind:
- Das Jobticket nach § 3 Nr. 15 EStG kann zusätzlich steuerfrei gestellt werden, unabhängig vom Sachbezug.
- Gesundheitsförderung ist bis zu 600 € pro Jahr steuerfrei möglich, ebenfalls eine separate Regelung.
- Betriebsveranstaltungen laufen über den eigenen 110-Euro-Freibetrag.
Wird eine Freigrenze überschritten und der Arbeitgeber möchte die steuerliche Last nicht dem Mitarbeitenden aufbürden, bietet § 37b EStG eine pauschale Versteuerung mit 30 % an. Das ist ein Wahlrecht des Arbeitgebers, kein Automatismus, und lohnt sich vor allem bei größeren Sachzuwendungen, die ohnehin über den Freigrenzen liegen. Wer regelmäßig hochwertigere Geschenke plant, etwa zu runden Jubiläen, sollte diese Option von Anfang an mitdenken statt erst nach einer Betriebsprüfung.
Wie werden Mitarbeitergeschenke korrekt verbucht?
Steuerfreie Sachbezüge verschwinden nicht einfach in der Buchhaltung, sie brauchen eine eigene Systematik. So gehen Sie vor:
- Legen Sie eine eigene Lohnart für steuer- und sozialversicherungsfreie Sachbezüge an, etwa eine dedizierte DATEV-Lohnart, und erfassen Sie den Wert monatlich.
- Sammeln Sie zu jedem Gutschein den Beleg sowie den Anbieternachweis zur ZAG-Konformität und legen Sie beides in der Personalakte ab.
- Buchen Sie den Sachbezug im Kontenrahmen SKR03 oder SKR04 auf dem passenden Personalaufwandskonto, die Vorsteuer aus dem Einkauf des Gutscheins bleibt in der Regel abziehbar, sofern der Gutschein eine Ware oder Dienstleistung mit ausgewiesener Umsatzsteuer betrifft.
- Bei Überschreitung der Freigrenze prüfen Sie sofort, ob eine Pauschalversteuerung nach § 37b EStG sinnvoller ist als die individuelle Versteuerung über die Lohnabrechnung des Mitarbeitenden.
Die Aufzeichnungspflicht ist kein Beiwerk, sondern der Nachweis, den ein Betriebsprüfer als Erstes verlangt. Ohne dokumentierten Anlass, ohne Beleg und ohne Anbieternachweis wird selbst ein korrekt bemessenes Geschenk im Zweifel nachversteuert.
Profi-Tipp: Führen Sie eine einfache Tabelle mit Datum, Mitarbeitendem, Anlass, Bruttowert und Belegnummer. Das kostet fünf Minuten pro Geschenk und erspart im Prüfungsfall stundenlange Rekonstruktion.
Welche Fehler führen am häufigsten zu Nachzahlungen?
Die meisten Probleme entstehen nicht durch böse Absicht, sondern durch Unachtsamkeit bei der Bruttowert-Berechnung oder der Anlassbegründung.
- Die Freigrenze wird um wenige Cent überschritten, weil Versandkosten oder Verpackung nicht mit eingerechnet wurden.
- Gutscheine mit Bargeldfunktion, PayPal-Guthaben oder offenen Prepaid-Karten werden als Sachbezug deklariert, obwohl sie die ZAG-Anforderungen nicht erfüllen.
- Weihnachtsgeschenke werden fälschlich als „Aufmerksamkeit zum persönlichen Anlass“ verbucht.
- Es fehlt jede Dokumentation, weder Beleg noch Anbieternachweis noch Personalakte.
Bei Überschreitung einer Freigrenze wird die gesamte Zuwendung steuer- und sozialversicherungspflichtig, das unterscheidet die Freigrenze grundlegend vom Freibetrag. Eine kurze interne Checkliste mit den Punkten Anlass, Bruttowert, ZAG-Nachweis und Dokumentation, die vor jedem Versand durch die Personalabteilung durchlaufen wird, senkt dieses Risiko erheblich.
Rechtsquellen: Diese Paragraphen sollten Sie kennen
Wer die steuerliche Absetzbarkeit von Geschenken an Mitarbeiter im Detail prüfen will, kommt an folgenden Normen nicht vorbei:
- § 8 Abs. 2 Satz 11 EStG regelt die 50-Euro-Sachbezugsfreigrenze und deren Zusätzlichkeitsvoraussetzung.
- R 19.6 LStR definiert die 60-Euro-Aufmerksamkeit und die zulässigen persönlichen Anlässe.
- § 37b EStG eröffnet die Pauschalversteuerung mit 30 % als Alternative bei Überschreitung.
- § 2 Abs. 1 Nr. 10 ZAG legt fest, welche Gutscheine und Karten überhaupt als begünstigter Sachbezug gelten dürfen.
Ergänzend lohnt ein Blick in aktuelle BMF-Schreiben zur Abgrenzung von Geldleistung und Sachbezug, sie werden regelmäßig in Fachbeiträgen von Steuerberatungen zitiert und angepasst. Wer diese vier Normen im Blick behält, versteht die steuerlichen Regelungen für Mitarbeitergeschenke in ihrer Gesamtheit, statt sich nur auf einzelne Blogbeiträge zu verlassen.
Warum saubere Prozesse bei Mitarbeitergeschenken über Geld entscheiden
Die steuerlichen Regeln zu Mitarbeitergeschenken sind an sich nicht kompliziert. Kompliziert wird es erst, wenn Unternehmen versuchen, die Grenzen bis auf den letzten Cent auszureizen, ohne die Nebenbedingungen zu beachten. Die Zusätzlichkeitsvoraussetzung beim 50-Euro-Sachbezug etwa wird regelmäßig übersehen, weil sie auf den ersten Blick wie eine Formalität wirkt. Ist sie aber nicht: Wer den Sachbezug in eine bestehende Gehaltsstruktur einbaut statt ihn zusätzlich zu gewähren, verliert die Steuerfreiheit komplett, unabhängig vom Betrag.
Mein Rat an Personalverantwortliche: Behandeln Sie die Freigrenzen nicht als Ausgabenlimit, sondern als Prozessfrage. Wer eine feste Struktur für Anlass, Bruttowert, Nachweis und Dokumentation etabliert, muss sich vor keiner Betriebsprüfung fürchten. Es gibt Anbieter, die Arbeitgeber mit einem breiten Sortiment an individualisierbaren Sachgeschenken, von Büroartikeln über Textilien bis zu Elektronik, und mit einem kostenlosen Datencheck vor Produktion unterstützen. Das ersetzt keine steuerliche Beratung, erleichtert aber die praktische Auswahl passender, klar bewertbarer Sachbezüge.
— Marco Maier | werbeartikel.fun
Passende Sachgeschenke für Mitarbeiter direkt bestellen
Wer die Freigrenzen sicher ausschöpfen will, braucht vor allem eines: ein Sachgeschenk mit klar bezifferbarem Bruttowert, das sich ohne Gutschein-Fallstricke einsetzen lässt. Es gibt Sortimente an individualisierbaren Werbeartikeln, die sich auf die 50-Euro- und 60-Euro-Grenzen zuschneiden lassen, von Büro- und Schreibgeräten über Textilien bis zu Elektronik und Wellnessprodukten.
Der Bestellprozess läuft über einen einfachen Konfigurator mit verschiedenen Drucktechniken wie Siebdruck, Digitaldruck, Stick oder Lasergravur, dazu transparente Staffelpreise und planbare Lieferzeiten, sodass sich der Bruttowert pro Geschenk von Anfang an sauber kalkulieren lässt. Der kostenlose Datencheck prüft vor der Produktion, ob Logo und Design korrekt sitzen, und schafft damit die Dokumentationsgrundlage, die Personalabteilungen für die Personalakte brauchen. Auch kleine Mindestmengen sind möglich, was gerade für einzelne Anlassgeschenke wie Geburtstage praktisch ist. Wer jetzt passende Werbeartikel und Werbemittel mit Logo für die nächste Mitarbeiter-Aufmerksamkeit oder den monatlichen Sachbezug sucht, findet im Shop von Werbeartikel FUN eine direkte Bestellmöglichkeit mit klar kalkulierbaren Bruttopreisen.
Quellen
Für die vertiefte Prüfung der eigenen Praxis lohnen sich folgende Quellen: Der Beitrag von CPM Steuerberater liefert die gesetzliche Einordnung der 50-Euro-Freigrenze samt Risikobeispielen. Haufe erklärt die 60-Euro-Aufmerksamkeit anhand von R 19.6 LStR mit klaren Anlassbeispielen. Lohnklar bietet einen praxisnahen Abrechnungsleitfaden inklusive ZAG-Konformitätsprüfung. Wer Geschenke im Vereinskontext oder bei Sponsoring vergibt, findet bei Vereinsmanager ergänzende Hinweise zur steuerlichen Gestaltung solcher Zuwendungen.
- 50‑Euro‑Freigrenze für Sachbezüge 2026: Regeln, Beispiele, Risiken - CPM Steuerberater News
- Aufmerksamkeiten an Arbeitnehmende bis zu 60 Euro steuerfrei - Haufe
- Sachbezüge 2026: 50 Euro steuerfrei nutzen | Lohnklar
FAQ
Wie werden Mitarbeitergeschenke versteuert?
Sachgeschenke bis 50 € monatlich oder bis 60 € pro persönlichem Anlass bleiben steuer- und sozialversicherungsfrei. Wird eine dieser Freigrenzen überschritten, ist die gesamte Zuwendung steuerpflichtig, wahlweise über die individuelle Lohnabrechnung oder die Pauschalversteuerung nach § 37b EStG.
Wie hoch dürfen Mitarbeitergeschenke sein?
Der monatliche Sachbezug darf 50 € brutto nicht überschreiten, Aufmerksamkeiten zu persönlichen Anlässen 60 € brutto. Beide Grenzen lassen sich im selben Monat parallel nutzen, solange die Voraussetzungen jeweils eingehalten werden.
Sind Geschenke an Mitarbeiter bis 60 Euro steuerfrei?
Nur wenn ein persönlicher Anlass wie Geburtstag, Hochzeit oder ein Firmenjubiläum vorliegt. Weihnachten zählt nicht als persönlicher Anlass, dafür greift stattdessen der 110-Euro-Freibetrag für Betriebsveranstaltungen.
Kann man Mitarbeitergeschenke von der Steuer absetzen?
Als Betriebsausgabe sind die Kosten für Mitarbeitergeschenke grundsätzlich absetzbar, unabhängig von der Freigrenze für den Mitarbeitenden. Entscheidend für die Steuerfreiheit beim Mitarbeitenden bleiben die 50-Euro- und 60-Euro-Grenzen sowie die korrekte Dokumentation über eine eigene Lohnart und Belegablage.