
Ja, Kundenpräsente lassen sich als Betriebsausgabe absetzen, wenn Sie die betriebliche Veranlassung nachweisen und die Freigrenze von 50 € pro Empfänger und Wirtschaftsjahr einhalten. Überschreiten Sie diesen Betrag auch nur um einen Cent, entfällt der Abzug für das gesamte Geschenk, nicht nur für den überschießenden Teil. Die Pauschalversteuerung nach § 37b EStG bietet eine Alternative, wenn Sie höherwertige Präsente verschenken möchten. Entscheidend bleiben saubere Dokumentation, die richtige Abgrenzung zwischen Werbeartikel und individuellem Geschenk sowie die korrekte Vorsteuerbehandlung.
Kurz gesagt:
- Überschreiten mehrere kleine Präsente innerhalb eines Jahres die Summe von 50 € pro Empfänger, entfällt der steuerliche Abzug für alle Geschenke.
- Bei vorsteuerabzugsberechtigten Unternehmen zählt der Nettowert, bei Kleinunternehmern der Bruttowert inklusive Umsatzsteuer; Überschreitungen verursachen doppelte Kosten.
- Die Pauschalversteuerung nach § 37b EStG ist sinnvoll bei hochwertigen Präsenten über 50 €, da sie die Steuerbelastung auf 30 % begrenzt und den Abzug ermöglicht.
- Für eine steuerkonforme Buchung sind vollständige Angaben wie Empfängerdaten, Anlass, Datum und Wert unverzichtbar, um automatische Nachberechnungen zu vermeiden.
- Geringwertige, breit gestreute Werbeartikel gelten als Werbekosten und sind meist nicht in die 50-Euro-Grenze einzurechnen, während personalisierte Geschenke stets zu beachten sind.
Inhaltsverzeichnis
- Gesetzliche Grundlagen und Begriffe kurz erklärt
- Welche Kundengeschenke sind tatsächlich abzugsfähig?
- Die 50-Euro-Freigrenze: Netto, Brutto und die Jahresbetrachtung
- Pauschalversteuerung nach § 37b EStG: Wann sie sich lohnt
- Aufzeichnung und Verbuchung: Die Pflichtangaben
- Werbeartikel oder individuelles Geschenk: Wo verläuft die Grenze?
- Checkliste: So setzen Sie Kundenpräsente korrekt ab
- Was Unternehmer bei Kundenpräsenten oft unterschätzen
- Passende Werbeartikel für steuerkonforme Kundengeschenke
- Quellen
- FAQ
Gesetzliche Grundlagen und Begriffe kurz erklärt
Drei Vorschriften bestimmen, was bei Kundenpräsenten steuerlich passiert. § 4 Abs. 5 Satz 1 Nr. 1 EStG regelt die Freigrenze und den grundsätzlichen Ausschluss von Geschenken als Betriebsausgabe, sobald der Wert überschritten wird. § 37b EStG erlaubt dem schenkenden Unternehmen, die Einkommensteuer für den Empfänger pauschal mit 30 % zu übernehmen. § 15 Abs. 1a UStG regelt, wann der Vorsteuerabzug bei Geschenken entfällt.
Wichtig ist die Abgrenzung der Begriffe. Ein Geschenk ist eine unentgeltliche Zuwendung ohne Gegenleistung an eine Person außerhalb des Unternehmens. Ein Werbeartikel oder Streuartikel ist dagegen breit gestreute, meist niedrig wertige Werbung ohne persönlichen Bezug zum Empfänger. Ein geldwerter Vorteil betrifft primär Mitarbeiter und wird anders behandelt. Seit dem Veranlagungszeitraum 2024 liegt die Freigrenze bei 50 € statt der früheren 35 €, eine Anpassung, die viele Unternehmer bis heute übersehen.
Welche Kundengeschenke sind tatsächlich abzugsfähig?
Ein Werbekugelschreiber, ein Kalender oder eine Flasche Wein zum Jahresende: Solche Präsente sind in der Praxis meist unproblematisch, solange der Wert pro Empfänger und Jahr unter 50 € bleibt. Auch Eintrittskarten für ein Konzert oder ein Firmenevent zählen als Geschenk und müssen in die Grenze eingerechnet werden. Schwieriger wird es bei Grenzfällen.
- Bargeld gilt steuerlich fast immer als Lohn oder verdeckte Zuwendung, nicht als klassisches Geschenk, und ist entsprechend anders zu behandeln.
- Gutscheine sind grundsätzlich wie Sachzuwendungen zu bewerten, solange sie auf eine Ware oder Leistung beschränkt sind und kein Bargeldersatz darstellen.
- Sponsoringleistungen mit Gegenleistung (etwa Logoplatzierung) sind keine Geschenke, sondern regulär abzugsfähige Betriebsausgaben.
- Warenproben ohne Werbewert an Endkunden fallen häufig unter die allgemeine Werbekostenregelung, nicht unter die Geschenkgrenze.
Entscheidend: Bekommt ein Kunde im Jahr mehrere Präsente, werden alle Werte zusammengerechnet. Ein 30-€-Werbeartikel im Frühjahr und ein 25-€-Präsent zu Weihnachten summieren sich auf 55 € und reißen die Grenze, selbst wenn jedes einzelne Geschenk für sich unter 50 € liegt.
Die 50-Euro-Freigrenze: Netto, Brutto und die Jahresbetrachtung
Ob Sie netto oder brutto rechnen, hängt vom Vorsteuerstatus Ihres Unternehmens ab. Sind Sie vorsteuerabzugsberechtigt, zählt der Nettobetrag ohne Umsatzsteuer. Als Kleinunternehmer ohne Vorsteuerabzug müssen Sie den Bruttobetrag inklusive Umsatzsteuer gegen die Freigrenze prüfen, weil Sie die Steuer ohnehin nicht erstattet bekommen.
Kurz-Fakt: Liegt der Wert eines Kundengeschenks geringfügig über 50 € netto, verlieren Sie nicht nur den Betriebsausgabenabzug für den gesamten Betrag, sondern bei vorsteuerabzugsberechtigten Unternehmen zusätzlich den Vorsteuerabzug. Bereits eine kleine Überschreitung führt zu diesem doppelten Kostenrisiko.
Für die Umsatzsteuer gilt außerdem eine eigene Bagatellgrenze von 35 € netto nach § 3 Abs. 1b UStG. Liegt der Wert eines Geschenks zwischen 35,01 € und 50,00 € netto, kann eine unentgeltliche Wertabgabe umsatzsteuerlich relevant werden, auch wenn der ertragsteuerliche Abzug noch möglich ist. Prüfen Sie bei jeder Rechnung deshalb zwei Dinge getrennt: den ertragsteuerlichen Wert für die 50-€-Grenze und den umsatzsteuerlichen Wert für die 35-€-Schwelle. Diese Doppelprüfung wird in der Buchhaltungspraxis oft vergessen, gerade wenn Rechnungen im Nachhinein gesammelt kontiert werden.
Pauschalversteuerung nach § 37b EStG: Wann sie sich lohnt
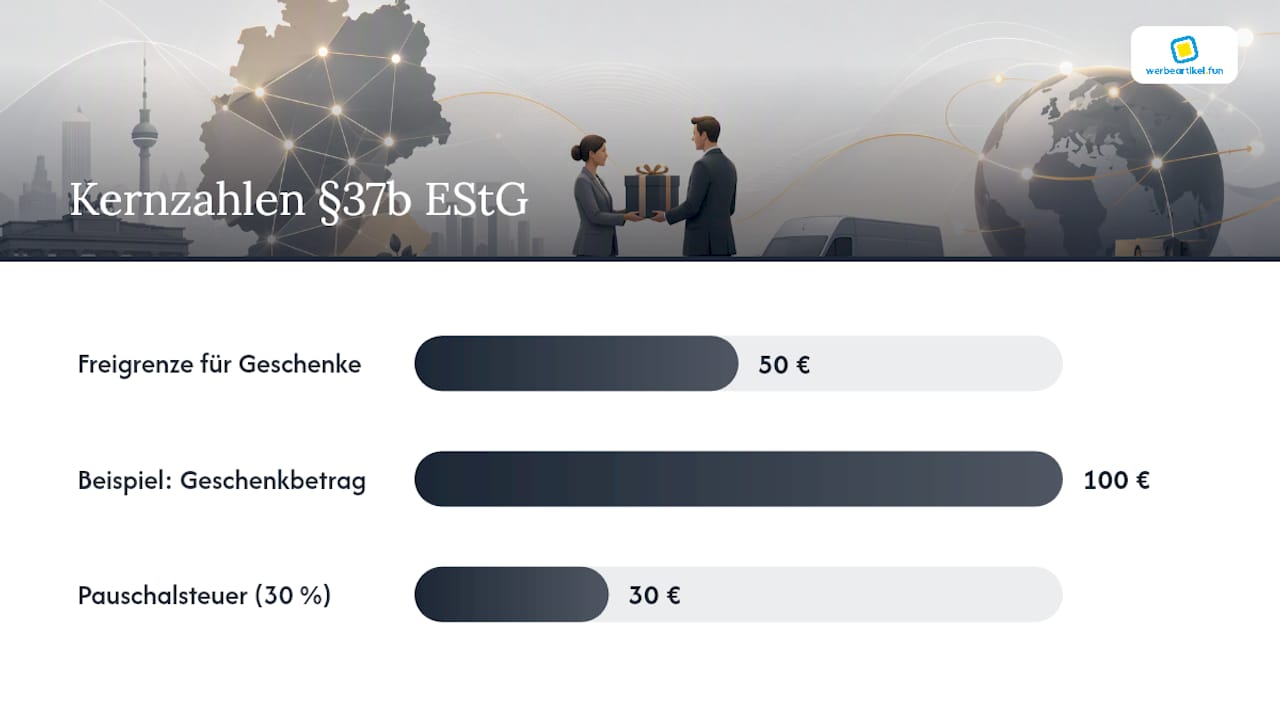
Wenn Sie einem wichtigen Kunden ein Präsent über 50 € machen möchten, ohne den Abzug zu riskieren, ist die Pauschalversteuerung oft der praktikabelste Weg. Der Schenker übernimmt dabei pauschal 30 % Einkommensteuer für den Empfänger, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Empfänger muss die Zuwendung dann nicht selbst versteuern.
So gehen Sie praktisch vor:
- Prüfen Sie, ob das Geschenk unter das Wahlrecht nach § 37b EStG fällt, und entscheiden Sie sich einheitlich für alle vergleichbaren Zuwendungen im Jahr.
- Informieren Sie den Empfänger schriftlich darüber, dass die Zuwendung pauschal versteuert wird.
- Melden Sie die Pauschalsteuer über die Lohnsteuer-Anmeldung und führen Sie den Betrag fristgerecht ab.
Profi-Tipp: Die Pauschalsteuer selbst bleibt als Betriebsausgabe abziehbar, solange das Geschenk seinerseits die betriebliche Veranlassung erfüllt. Bei einem 100-€-Präsent zahlen Sie zwar 30 € Pauschalsteuer, können diese aber wiederum steuerlich geltend machen, was die tatsächliche Belastung deutlich senkt.
Das Verfahren lohnt sich vor allem bei wenigen, aber hochwertigen Präsenten für Schlüsselkunden. Bei vielen kleinen Streuartikeln unter der Freigrenze bringt die Pauschalversteuerung dagegen keinen Vorteil und erzeugt nur unnötigen Verwaltungsaufwand.
Aufzeichnung und Verbuchung: Die Pflichtangaben
Das Finanzamt erkennt den Abzug nur an, wenn die Aufzeichnungen lückenlos sind. Fehlende oder unvollständige Angaben führen regelmäßig zur Versagung des Abzugs, selbst wenn das Geschenk inhaltlich unter der Grenze lag.
- Name und Anschrift des Empfängers, damit die Zusammenrechnung pro Person nachvollziehbar ist.
- Anlass der Zuwendung, etwa Jahresabschluss, Vertragsabschluss oder Firmenjubiläum des Kunden.
- Datum der Übergabe und der Einzelwert inklusive oder exklusive Umsatzsteuer, je nach Vorsteuerstatus.
- Getrennte Kontierung auf ein eigenes Konto für Geschenke nach § 4 Abs. 7 EStG, getrennt von sonstigen Betriebsausgaben.
Buchhalterisch bietet sich ein eigenes Konto wie „Geschenke bis 50 €“ für abzugsfähige Fälle und ein weiteres für nicht abzugsfähige Geschenke über der Grenze an. Stellen Sie nachträglich fest, dass ein Kunde die Freigrenze durch mehrere Zuwendungen überschritten hat, müssen Sie die bereits gebuchte Betriebsausgabe korrigieren und bei vorsteuerabzugsberechtigten Unternehmen auch die Vorsteuer zurückrechnen.
Werbeartikel oder individuelles Geschenk: Wo verläuft die Grenze?
Nicht jedes kleine Präsent zählt in die 50-Euro-Prüfung. Streuartikel mit geringem Wert, die breit und ohne persönlichen Bezug verteilt werden, etwa Kugelschreiber auf einer Messe, gelten üblicherweise als normaler Werbeaufwand und sind uneingeschränkt abzugsfähig.
Sobald ein Artikel individualisiert wird oder gezielt an einen bestimmten Kunden geht, etwa ein gravierter Weinkühler mit persönlicher Grußkarte, rutscht er in die Geschenkkategorie. Legen Sie deshalb intern fest, ab welchem Wert und welcher Individualisierungsstufe ein Artikel als Streuartikel und wann er als Geschenk gilt. Das erspart im Betriebsprüfungsfall lange Diskussionen.
Checkliste: So setzen Sie Kundenpräsente korrekt ab
Ein strukturierter Ablauf verhindert die häufigsten Fehler bei Kundengeschenken:
- Vor dem Kauf: Erstellen Sie eine Empfängerliste, prüfen Sie das Budget je Kunde und klären Sie, ob es sich um einen Streuartikel oder ein individuelles Geschenk handelt.
- Bei der Übergabe: Sichern Sie die Rechnung, notieren Sie Empfänger, Anlass und Datum direkt bei der Übergabe, nicht erst Wochen später aus dem Gedächtnis.
- Nach der Übergabe: Buchen Sie auf das richtige Geschenkkonto, prüfen Sie den Vorsteuerabzug und melden Sie gegebenenfalls die Pauschalversteuerung über die Lohnsteuer-Anmeldung.
Profi-Tipp: Führen Sie eine laufende Empfängerliste pro Kunde über das gesamte Wirtschaftsjahr, am besten als einfache Tabelle mit Datum, Anlass und Wert. So sehen Sie sofort, wenn ein Kunde durch mehrere kleine Präsente der 50-Euro-Grenze gefährlich nahekommt.
Was Unternehmer bei Kundenpräsenten oft unterschätzen
Die größte Fehlerquelle liegt selten in der Rechtslage selbst, sondern in der Nachlässigkeit bei der Dokumentation. Viele Betriebe kennen die Freigrenze, aber vergessen die Zusammenrechnung mehrerer kleiner Präsente pro Kunde und Jahr. Wer feste interne Regeln für Freigabe, Dokumentation und Kontierung etabliert, senkt sein Risiko bei Betriebsprüfungen erheblich und gewinnt gleichzeitig eine bessere Planbarkeit der Marketingkosten. Eine jährliche Prüfung der Geschenkpraxis gehört in jeden Buchhaltungsprozess, nicht nur in die Steuerberatung zum Jahresende.
— Marco Maier | werbeartikel.fun
Passende Werbeartikel für steuerkonforme Kundengeschenke
Wer die Freigrenze im Blick behalten will, braucht vor allem eines: klare Einzelpreise pro Artikel und eine Rechnung, die sich sauber einem Empfänger zuordnen lässt. Es gibt Anbieter, die individualisierbare Produkte aus den Bereichen Büro, Textilien, Elektronik und Streuartikeln mit transparenter Preisstaffelung anbieten, die auch bei kleinen Mengen kalkulierbar sind.
Ob Kugelschreiber für die breite Streuung oder ein gravierter Artikel für den einzelnen Schlüsselkunden: Der Datencheck vor dem Druck verhindert teure Fehlbestellungen, und die klare Preisstruktur erleichtert die spätere Buchung deutlich. Für die Suche nach dem passenden Präsent unterhalb oder oberhalb der 50-Euro-Grenze lohnt sich ein Blick in die Kategorie Werbeartikel, wo sich Büroartikel, Taschen, Elektronik und saisonale Geschenke nach Budget filtern lassen. Wer seine Kundengeschenke zusätzlich in eine größere Marketingstrategie einbetten möchte, findet ergänzende Einordnung bei Agenturen mit Fokus auf regionales Marketing. Prüfen Sie jetzt im Shop, welche Artikel zu Ihrem Empfängerkreis und Ihrem Budget passen, und sichern Sie sich rechtzeitig vor dem nächsten Anlass eine planbare Lieferzeit.
Quellen
Für die Rechtsgrundlagen lohnen sich der Gesetzestext zu § 37b EStG, der IHK-Leitfaden zu Sachzuwendungen sowie die praxisnahen Erklärungen von Finanztip.
- IHK München – Steuern bei Sachzuwendungen
- Dejure
- OnlineBilanz – Geschenke an Geschäftspartner: 50 € Grenze
FAQ
Kann ich Kundenpräsente steuerlich absetzen?
Ja, sofern das Geschenk betrieblich veranlasst ist, lückenlos dokumentiert wird und der Wert die Freigrenze von 50 € pro Empfänger und Jahr nicht übersteigt. Überschreiten Sie die Grenze, entfällt der Abzug für das gesamte Geschenk.
Wie hoch ist die Grenze für Geschenke an Kunden?
Die Freigrenze liegt seit dem Veranlagungszeitraum 2024 bei 50 € pro Empfänger und Wirtschaftsjahr, zuvor waren es 35 €. Ob netto oder brutto gerechnet wird, hängt vom Vorsteuerstatus des schenkenden Unternehmens ab.
Wie hoch dürfen Kundengeschenke sein 2026?
Die 50-Euro-Freigrenze pro Empfänger und Wirtschaftsjahr gilt weiterhin. Mehrere Geschenke an denselben Kunden werden dabei zusammengerechnet, nicht einzeln betrachtet.
Wie verbucht man Geschenke an Kunden?
Geschenke bis 50 € werden auf einem eigenen Geschenkkonto getrennt von anderen Betriebsausgaben erfasst, mit Angabe von Empfänger, Anlass, Datum und Wert nach § 4 Abs. 7 EStG. Wählen Sie die Pauschalversteuerung nach § 37b EStG, wird zusätzlich die Pauschalsteuer über die Lohnsteuer-Anmeldung gebucht.
Was gilt für Werbeartikel im Vergleich zu individuellen Geschenken?
Breit gestreute, nicht individualisierte Werbeartikel mit geringem Wert zählen meist als normaler Werbeaufwand und fallen nicht unter die 50-Euro-Prüfung. Sobald ein Artikel gezielt personalisiert und an einen bestimmten Kunden übergeben wird, gilt er steuerlich als Geschenk.